Seguro complementario de salud: por qué es un seguro de empresa y no individual
En resumen
El seguro complementario de salud es un seguro de empresa porque, contratado por una sola persona, deja de ser un riesgo: es un gasto cierto. Casi todas las personas tendrán una consulta, un examen o una receta en el año. La única forma de recuperar la incertidumbre que hace asegurable al producto es aumentar el número de asegurados (n) bajo una misma póliza, con una adhesión que no dependa de la expectativa de uso de cada persona. Eso lo da el colectivo.
Sin probabilidad no hay seguro
Un contrato de seguro existe para transferir un riesgo: un evento futuro, incierto y ajeno a la voluntad del asegurado. Si la probabilidad de siniestro es 0, no hay nada que cubrir. Si es 1, no hay nada que transferir: solo un prepago de un gasto conocido, más el costo de administrarlo.
La prima técnica descansa en ese espacio intermedio. Sin incertidumbre no hay mutualización, y sin mutualización no hay seguro.
Visto unitariamente, el complementario es un riesgo cierto
El seguro complementario reembolsa la parte del gasto médico que no cubre el sistema de salud: consultas, exámenes, medicamentos, dental, hospitalización. La mayoría son prestaciones de alta frecuencia y bajo costo.
Para una persona, la probabilidad de usar el seguro en un año es prácticamente 100%. No es un riesgo: es un riesgo cierto. Quien lo contrata en forma individual sabe que lo usará, y suele contratarlo justamente porque lo usará. Esa es la selección adversa en su forma más pura, y ninguna tarificación individual la corrige sin volver el producto inviable.
El colectivo crea la probabilidad: aumentar el n
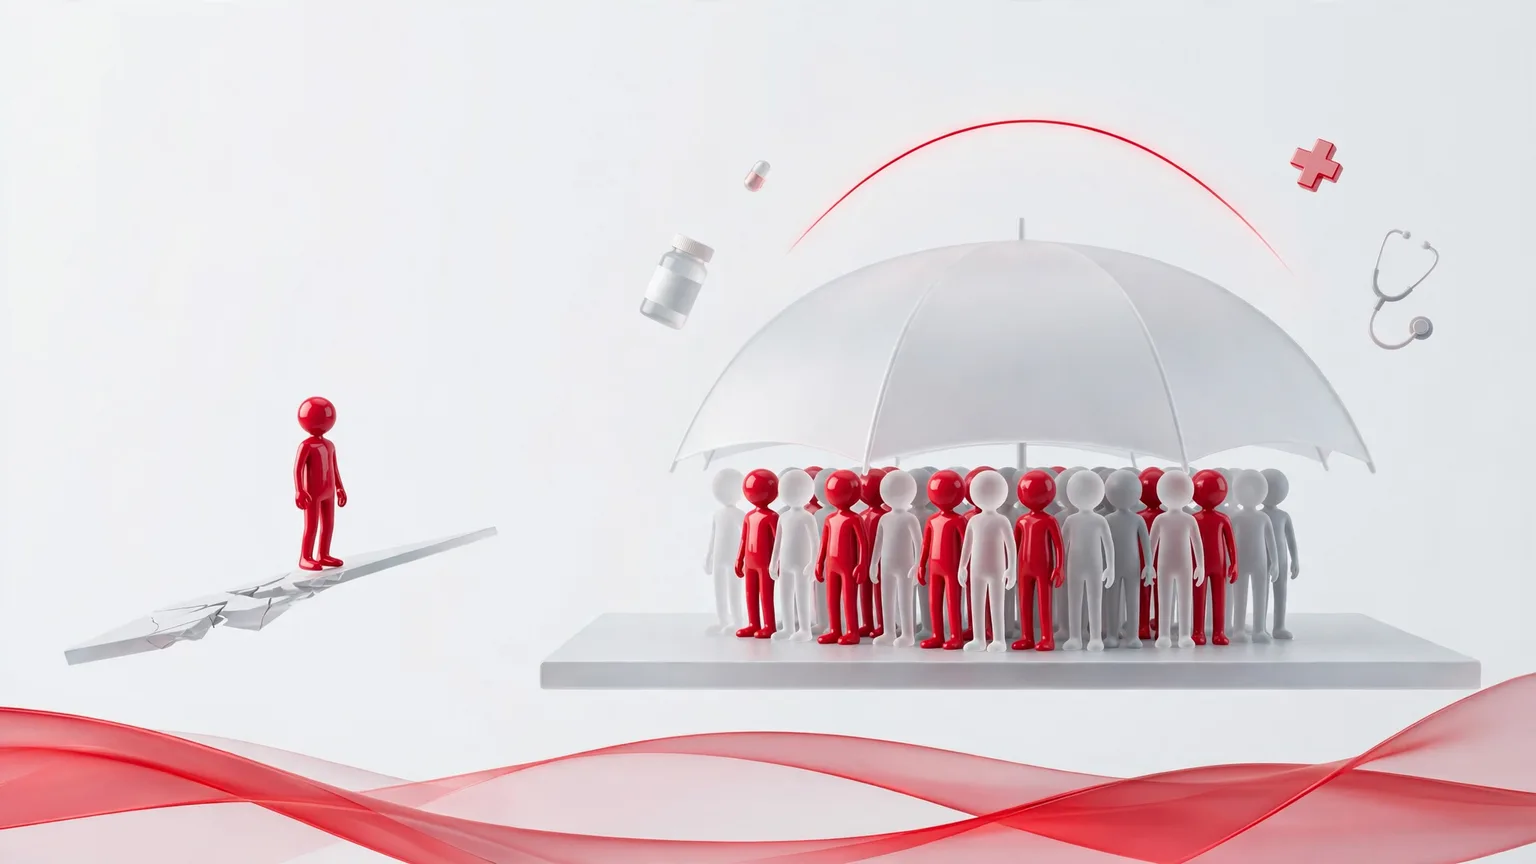
La única forma de que aparezca una probabilidad es cambiar la unidad de riesgo: de la persona al grupo. Cuando muchos asegurados entran bajo una misma póliza, lo incierto ya no es si alguien usará el seguro, sino cuánto costará el grupo frente a la prima. Ese monto sí es aleatorio, y se puede tarificar.
La ley de los grandes números hace el resto: la variabilidad del costo medio por asegurado cae con la raíz de n.
CV(X̄ₙ) = σ / (μ · √n)
Con 10 asegurados el resultado es casi azar; con 1.000 es predecible. Por eso el colectivo de empresa funciona y la póliza individual no:
- Adhesión ligada al empleo, no a la expectativa de uso: entran sanos y enfermos.
- Un solo contratante que administra, cobra y negocia: menor costo de distribución.
- Experiencia agregada que permite ajustar la prima con datos y no con supuestos.
Preguntas frecuentes
¿Por qué el seguro complementario de salud no funciona como póliza individual?
Porque para una persona la probabilidad de usarlo en el año es cercana al 100%. Sin incertidumbre, la prima es un prepago del gasto más costos, no un seguro.
¿Qué hace asegurable al seguro complementario?
Un número grande de asegurados bajo una misma póliza. La incertidumbre pasa del uso individual al costo total del grupo, que sí es aleatorio y predecible a escala.
En RedAgrupa ayudamos a empresas y pymes a cotizar y administrar seguros complementarios de salud colectivos. Escríbenos y revisamos tu caso.
Este artículo es de carácter informativo y no constituye asesoría legal, laboral ni financiera. Para situaciones específicas, consulta a un profesional.
¿Tu pyme ya tiene seguro complementario?
Comparamos planes de las principales aseguradoras para encontrar la mejor cobertura al mejor precio. Asesoría gratuita, sin compromiso.